


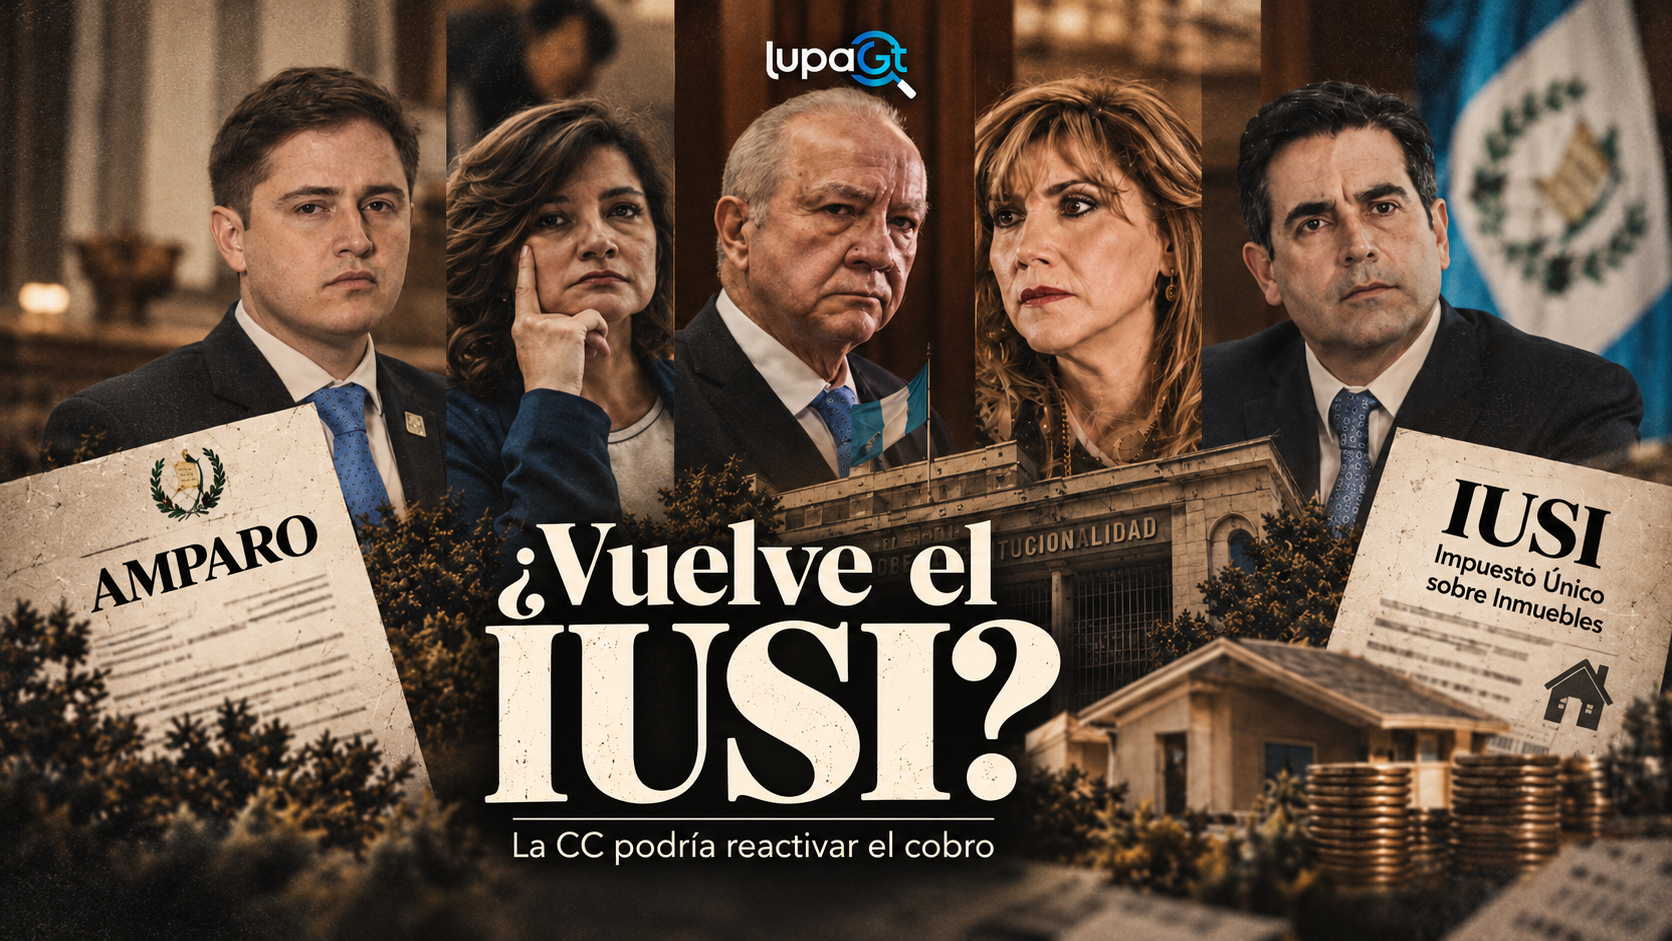
Rumores sobre supuestas acciones legales que podrían modificar el cobro del Impuesto Único Sobre Inmuebles (IUSI) han puesto nuevamente el tema en discusión. Las versiones mencionan a la vicepresidenta Karin Herrera, magistrados de la Corte de Constitucionalidad y representantes de la ANAM, aunque todavía no existen pruebas públicas verificadas que confirmen dichas gestiones.
Guatemala, 14 de octubre de 2026. — El Impuesto Único Sobre Inmuebles (IUSI) vuelve a generar interrogantes luego de que comenzaran a circular versiones sobre presuntas gestiones para modificar su aplicación mediante acciones legales ante la Corte de Constitucionalidad (CC).
La información difundida señala una supuesta participación de la vicepresidenta Karin Herrera, magistrados de la CC y dirigentes de la Asociación Nacional de Municipalidades (ANAM). Sin embargo, hasta el momento no se han identificado documentos oficiales, expedientes judiciales o resoluciones que permitan confirmar estas afirmaciones.
Una reforma que podría estar en el centro de la controversia
El IUSI se encuentra regulado por el Decreto 15-98. No obstante, el Congreso de la República aprobó el Decreto 18-2026, una reforma que establece una tasa de cero para los inmuebles destinados a vivienda y nuevas tarifas para propiedades comerciales.
Las disposiciones relativas al IUSI fueron publicadas el 28 de agosto y tienen prevista su entrada en vigor el 26 de noviembre de 2026.
La ANAM ha manifestado públicamente su preocupación por el impacto económico de esta reforma, al considerar que podría reducir los recursos de 277 municipalidades que perciben ingresos provenientes de este impuesto.
Este escenario ha reavivado el debate sobre el financiamiento municipal y la protección de la economía familiar.
¿Podría la Corte de Constitucionalidad cambiar el cobro?
El artículo 239 de la Constitución Política de Guatemala establece que corresponde exclusivamente al Congreso decretar impuestos y determinar sus bases de recaudación.
Aunque la Corte de Constitucionalidad tiene facultades para resolver acciones constitucionales contra leyes y decisiones de las autoridades, no posee atribuciones para crear impuestos por cuenta propia.
Un eventual proceso judicial que afectara la aplicación de la reforma tendría que estar respaldado por una acción legal concreta y una resolución emitida conforme al ordenamiento jurídico.
Miles de familias pendientes de lo que pueda ocurrir
Cualquier modificación que altere las condiciones de pago, revaluación o aplicación del IUSI podría tener consecuencias económicas para los propietarios de inmuebles y para las municipalidades que dependen de estos ingresos.
Por ahora, las versiones que involucran a funcionarios del Ejecutivo, integrantes de la CC y representantes municipales no constituyen evidencia de una gestión coordinada.
La pregunta sigue abierta: ¿existe realmente una iniciativa legal para modificar los beneficios del IUSI o se trata únicamente de rumores?
La ciudadanía necesita información verificable, transparencia institucional y respuestas claras sobre cualquier decisión que pueda afectar el patrimonio de las familias guatemaltecas.
Lupa GT | Información que merece ser examinada.